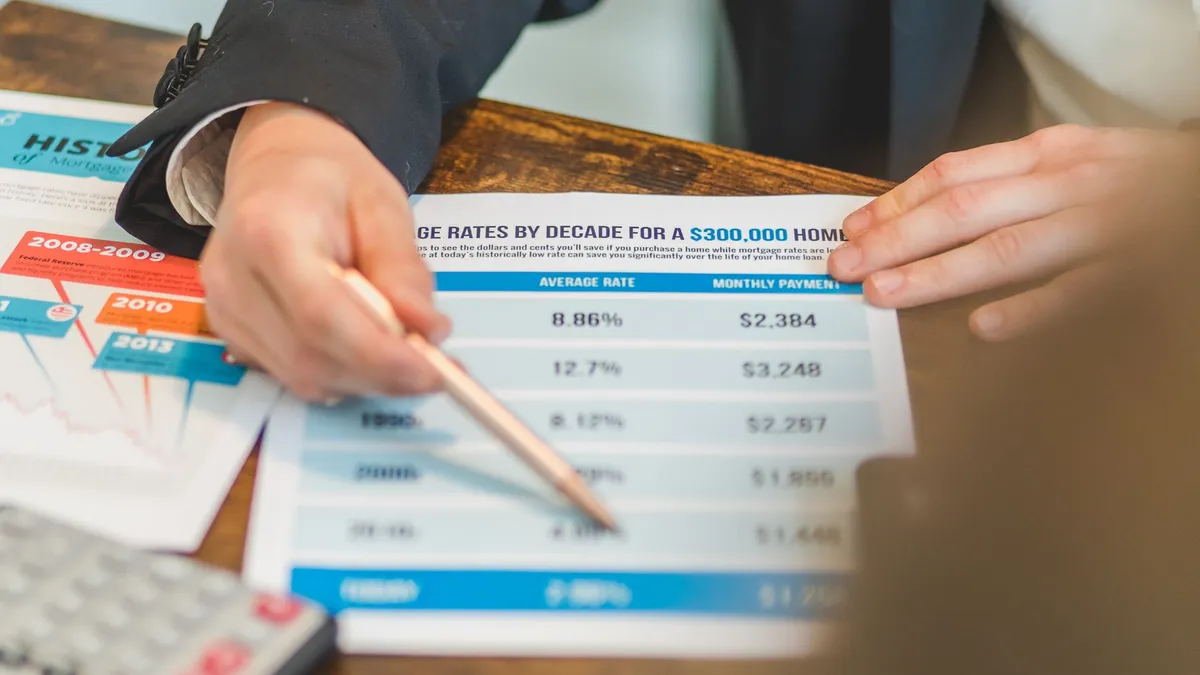
Ce qu'il faut retenir
- Renégocier, c'est modifier votre prêt avec votre banque actuelle par un avenant, sans changer d'établissement.
- Selon le ministère de l'Économie, l'opération devient intéressante à partir d'un écart de taux de 0,7 à 1 point, surtout dans la première moitié du prêt.
- Nos taux négociés du mois : 3,60 % sur 20 ans et 3,70 % sur 25 ans, hors assurance.
- La loi Lemoine permet en plus de changer d'assurance emprunteur à tout moment, sans frais : un gain cumulable avec la renégociation.
Définition
Renégociation de prêt immobilier : définition et différence avec le rachat
La renégociation consiste à modifier votre contrat actuel par un avenant signé avec votre banque : vous restez client, sans changer d'établissement. Le rachat de crédit implique un nouveau prêt souscrit dans une autre banque, avec des coûts plus élevés : indemnités de remboursement anticipé, nouvelle garantie, frais de dossier.
L'avenant est encadré par l'article L313-39 du Code de la consommation : il comprend un nouvel échéancier, le taux annuel effectif global et le coût du crédit calculés sur les seules échéances à venir. Vous disposez d'un délai de réflexion de 10 jours avant de l'accepter. Si votre banque refuse, découvrez le rachat de crédit immobilier par une autre banque.
Rentabilité
Quand est-il vraiment rentable de renégocier en 2026 ?
Les repères à connaître
Où en sont les taux ?
Nos taux négociés du mois sont de 3,60 % sur 20 ans et 3,70 % sur 25 ans, hors assurance. Selon la Banque de France, le taux moyen des nouveaux crédits à l'habitat (hors renégociations) a atteint un pic de 4,17 % en janvier 2024. Retrouvez le détail sur notre page des taux immobiliers du mois.
Quand l'opération n'est pas rentable
- Un écart de taux inférieur à 0,7 point.
- Un crédit déjà dans sa seconde moitié.
- Un capital restant dû faible.
Attention : dans ces cas, l'économie brute risque d'être absorbée par les frais.
Exemple chiffré
Combien pouvez-vous économiser ? Exemple chiffré complet
Exemple illustratif : 200 000 € de capital restant dû sur 20 ans restants, à 3,80 %, renégocié à 2,90 % (taux hypothétiques, hors assurance).
La mensualité baisse d'environ 92 €. Si les frais (avenant, garantie) atteignaient par exemple 2 000 € au total, le gain net serait d'environ 20 000 € et ces frais seraient amortis en 22 mois environ. Nos simulateur de rachat de prêt et simulateurs gratuits vous aident à chiffrer votre cas.
Les frais
Frais de renégociation : ce qu'il faut prévoir
- Frais d'avenant : la banque peut facturer des frais pour modifier le contrat. Leur montant dépend de l'établissement : demandez un chiffrage écrit avant de signer.
- Garantie : en renégociation, la garantie existante est en principe conservée ; des frais peuvent s'appliquer si elle est modifiée. Pour une hypothèque, notre simulateur de frais d'hypothèque donne un ordre de grandeur.
- Indemnités de remboursement anticipé (IRA) : elles ne concernent que le rachat par une autre banque. Elles sont plafonnées à 6 mois d'intérêts et à 3 % du capital restant dû (article R313-25 du Code de la consommation).
Les étapes
Les étapes pour renégocier son prêt immobilier
- 1Lisez votre tableau d'amortissement.Repérez le capital restant dû et les intérêts à venir.
- 2Simulez deux scénariosBaisse de la mensualité ou réduction de la durée.
- 3Adressez une demande écrite à votre banqueEn vous appuyant sur une offre concurrente si vous en avez une. La fiche du ministère de l'Économie détaille la démarche.
- 4En cas de refusUn rachat de crédit par une autre banque reste envisageable.
Courtier
Renégocier seul avec sa banque ou passer par un courtier ?
Vous pouvez faire la démarche seul auprès de votre conseiller. Un courtier immatriculé à l'ORIAS compare les conditions de plusieurs banques, monte le dossier et, si votre banque refuse, étudie un rachat externe. À titre indicatif, les honoraires de Crédit Courtier de France représentent 1 à 1,5 % du montant financé. Ce montant n'est pas fixe : il dépend de votre projet et peut évoluer. Il vous est communiqué avant tout engagement. Pour un autre projet, découvrez aussi notre accompagnement en prêt immobilier ou contactez-nous.
Assurance
Renégociation et assurance emprunteur : le double levier de la loi Lemoine
La loi n° 2022-270 du 28 février 2022 (loi Lemoine) permet de changer d'assurance emprunteur à tout moment, sans frais. Ce gain se cumule avec la renégociation du taux.
Exemple illustratif : sur 200 000 € de capital assuré, passer d'un contrat à 0,36 % à un contrat à 0,15 % représente environ 420 € par an, soit environ 6 300 € sur 15 ans (taux hypothétiques, calculés sur le capital initial). Notre guide de l'assurance emprunteur détaille les conditions.
Notre réseau
Crédit Courtier de France en chiffres
Nos 25 banques partenaires


L'accompagnement de Crédit Courtier de France
Votre financement en 4 étapes
Un courtier proche de vous, dans votre région. Un seul interlocuteur, de l'étude initiale jusqu'à l'offre de prêt.
- 1
Vous décrivez votre projet
Quelques questions suffisent pour commencer, sans document à fournir.
- 2
Un courtier analyse votre situation
Il vérifie la faisabilité et les leviers d'optimisation de votre dossier.
- 3
Nous consultons et négocions
Votre courtier met en concurrence les établissements pertinents pour votre profil.
- 4
Vous choisissez
Nous vous accompagnons jusqu'à l'offre de prêt et la finalisation de votre financement.
Nos guides
Pour aller plus loin
Questions fréquentes
FAQ : renégociation de prêt immobilier
Quand est-il intéressant de renégocier son prêt immobilier ?
Selon le ministère de l'Économie, à partir d'un écart de taux de 0,7 à 1 point. Il faut aussi que la durée restante soit supérieure à la durée écoulée et que le capital restant dû soit significatif.
Est-ce vraiment intéressant de passer par un courtier ?
Un courtier immatriculé à l'ORIAS compare les conditions de plusieurs banques et prépare le dossier ; si votre banque refuse, il peut étudier un rachat externe. À titre indicatif, les honoraires de Crédit Courtier de France représentent 1 à 1,5 % du montant financé ; ce montant n'est pas fixe, dépend de votre projet et vous est communiqué avant tout engagement.
Quelle est la règle des 33 % ?
C'est l'ancienne référence du taux d'endettement. Depuis le 1er janvier 2022, la norme du Haut Conseil de stabilité financière (HCSF) fixe le taux d'effort maximal à 35 % des revenus nets, assurance comprise.
Combien de fois peut-on renégocier ?
Aucune limite légale n'existe, à condition que chaque opération soit rentable et que la banque l'accepte.
Peut-on renégocier dans les 2 premières années ?
Oui, si l'écart de taux est suffisant : c'est en début de prêt que les intérêts pèsent le plus dans les mensualités.
Renégociation ou rachat de crédit : lequel choisir ?
La renégociation coûte généralement moins cher : pas d'indemnités de remboursement anticipé ni de nouvelle garantie. Le rachat par une autre banque s'envisage si la vôtre refuse ; les indemnités sont alors plafonnées à 6 mois d'intérêts et à 3 % du capital restant dû (article R313-25 du Code de la consommation).
Quels coûts faut-il prévoir ?
Principalement des frais d'avenant, dont le montant dépend de la banque, et parfois des frais liés à la garantie. Demandez un chiffrage écrit avant de signer.
Peut-on changer uniquement l'assurance emprunteur grâce à la loi Lemoine ?
Oui. La loi n° 2022-270 permet de changer d'assurance à tout moment, sans frais, et ce changement peut se cumuler avec une renégociation du taux.
Nos simulateurs gratuits
Gratuits et sans inscription, pour chiffrer chaque étape de votre projet immobilier.
 Simulation de prêt immobilierSimuler un prêt immobilier : mensualité, coût total et taux du mois.
 Capacité d'empruntCalculer sa capacité d'emprunt à partir de ses revenus.
 Simulation PTZÉligibilité, montant et différé du prêt à taux zéro.
 Lissage de prêtLisser un PTZ avec son prêt principal pour une mensualité constante.
 Rachat de crédit immobilierSimuler un rachat de crédit et son gain net d'indemnités.
 Coût d'une hypothèqueFrais d'hypothèque et de mainlevée selon les barèmes officiels.
Obtenez votre analyse de renégociation gratuite
Étude gratuite et sans engagement, en agence, par téléphone ou à distance.